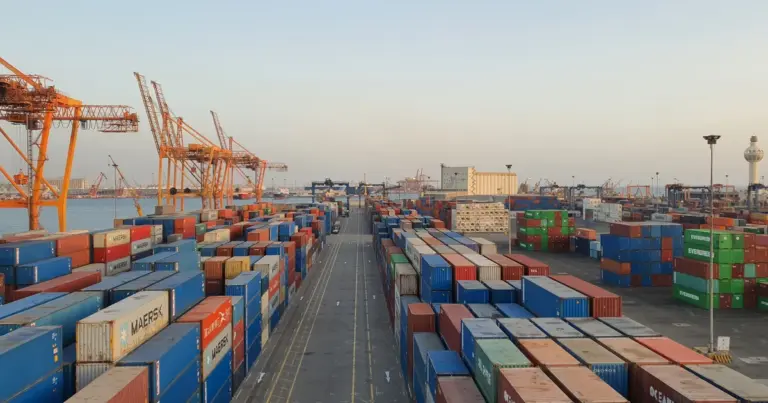

Στο «μικροσκόπιο» της Ανεξάρτητης Αρχής Δημοσίων Εσόδων (ΑΑΔΕ) μπαίνουν εκ νέου οι επιχειρήσεις που δραστηριοποιούνται στο εξωτερικό εμπόριο (εισαγωγές-εξαγωγές), με επίκεντρο τη διασταύρωση των αιτημάτων επιστροφής ΦΠΑ.
Η στρατηγική της φορολογικής διοίκησης κινείται σε δύο παράλληλους άξονες: ταχύτητα για τις συνεπείς επιχειρήσεις και αυστηρά ψηφιακά φίλτρα ελέγχου για την πρόληψη φαινομένων απάτης (όπως εικονικές συναλλαγές).
Τα βασικά σημεία των ελέγχων
- Αυτοματοποιημένα Φίλτρα Ρίσκου (Fast-Track vs. Έλεγχος): Τα αιτήματα επιστροφής ΦΠΑ αξιολογούνται μέσω αλγορίθμων ανάλυσης κινδύνου (Risk Analysis). Επιχειρήσεις με υψηλό προφίλ συμμόρφωσης και διαφανές ιστορικό λαμβάνουν την επιστροφή αμέσως («fast-track» διαδικασία), ενώ όσες εμφανίζουν ενδείξεις επικινδυνότητας παραπέμπονται σε δειγματοληπτικό ή πλήρη φορολογικό έλεγχο πριν την αποδέσμευση των ποσών.
- Ψηφιακές Διασταυρώσεις (myDATA & Τελωνεία): Οι ελεγκτές διασταυρώνουν σε πραγματικό χρόνο τα παραστατικά που υποβάλλονται στην πλατφόρμα myDATA με τα τελωνειακά δεδομένα εισαγωγών/εξαγωγών (συστήματα Διασάφησης Εξαγωγής ECS / VIES). Οποιεσδήποτε αποκλίσεις μεταξύ των δηλωθέντων τιμολογίων και των πραγματικών διακινηθέντων εμπορευμάτων χτυπούν αυτόματα «κόκκινο συναγερμό».
- Έλεγχος στο Καθεστώς Απαλλαγής (Άρθρο 24 & 28 του Κώδικα ΦΠΑ): Εξετάζεται εξονυχιστικά αν πληρούνται οι ουσιαστικές προϋποθέσεις για την απαλλαγή ΦΠΑ κατά την εξαγωγή ή την ενδοκοινοτική παράδοση αγαθών (π.χ. αποδεικτικά μεταφοράς, διασαφήσεις εξόδου, τραπεζικά αποδεικτικά εξόφλησης).
- Καταπολέμηση Εικονικών Εξαγωγών: Στο στόχαστρο βρίσκονται «επιχειρήσεις-φαντάσματα» (missing traders) που αιτούνται επιστροφές ΦΠΑ για ανύπαρκτες ή τεχνητά διογκωμένες εξαγωγικές δραστηριότητες.
Τι σημαίνει αυτό για τις επιχειρήσεις
| Κατηγορία Επιχείρησης | Επίπτωση / Διαδικασία |
| Συνεπείς / Χαμηλού Κινδύνου | Άμεση ενίσχυση ρευστότητας. Οι πιστωτικές δηλώσεις εκκαθαρίζονται χωρίς καθυστερήσεις, αποδεσμεύοντας κεφάλαιο κίνησης. |
| Υψηλού Κινδύνου / Με Αποκλίσεις | Αναστολή επιστροφής μέχρι την ολοκλήρωση του ελέγχου. Απαίτηση προσκόμισης πρόσθετων δικαιολογητικών (π.χ. φορτωτικές, τραπεζικά έξοδα). |
Οδηγίες Προετοιμασίας για Λογιστές & Επιχειρήσεις
- Τακτοποίηση myDATA: Βεβαιωθείτε ότι όλα τα τιμολόγια εξωτερικού (εισαγωγών/εξαγωγών) έχουν διαβιβαστεί και ταυτιστεί πλήρως στην ψηφιακή πλατφόρμα.
- Αρχείο Αποδεικτικών Μεταφοράς: Διατηρείτε πλήρες ψηφιακό αρχείο με φορτωτικές (CMR, Bill of Lading, AWB) και τα μηνύματα επιβεβαίωσης εξόδου (IE590) από τα τελωνεία.
- Τραπεζική Τεκμηρίωση: Φροντίστε να υπάρχει σαφής συσχετισμός των τραπεζικών εμβασμάτων με τα αντίστοιχα τιμολόγια αγοράς ή πώλησης.